钉钉网商银行价格多少一年的多少钱?企业财务数字化成本全解析
网站编辑2026-04-25 12:06:43204
很多老板在考虑“钉钉网商银行价格多少一年的多少钱”时,第一反应是担心隐形收费。其实,网商银行作为阿里生态伙伴,其核心优势在于与钉钉的深度集成,而非单纯的借贷产品。对于中小企业而言,真正的成本往往不是利息,而是资金流转效率的提升。如果你还在纠结具体费率,建议先理清自身业务场景,因为不同行业、不同信用等级的企业,拿到的报价差异很大。
基础金融服务是否免费?
首先明确一点,注册并开通钉钉内的网商银行服务本身是不收取年费的。许多管理者误以为“接入就要钱”,这其实是传统银行软件的思维惯性。在钉钉工作台添加网商银行应用,只需管理员授权即可使用账户查询、转账等基础功能。这些日常操作没有额外门槛费。你可能会想“天下哪有免费的午餐”,嗯…确实,资金沉淀产生的收益或贷款产生的利息才是商业逻辑所在,但工具入口是敞开的。
贷款利息怎么算?日息还是月息?
当大家问“钉钉网商银行价格多少一年的多少钱”时,核心关注点其实是贷款利率。网商银行主打“310”模式(3分钟申请、1秒钟放款、0人工干预),其利率通常按日计息,年化利率范围一般在4.5%至18%之间,具体取决于企业的纳税记录、流水数据及征信状况。这意味着你不用提前预估一整年的固定支出,而是用一天付一天的钱。这种灵活性对现金流紧张的小微企业非常友好,避免了传统银行一次性还本付息的压力。
专属钉钉部署是否有额外开发费?
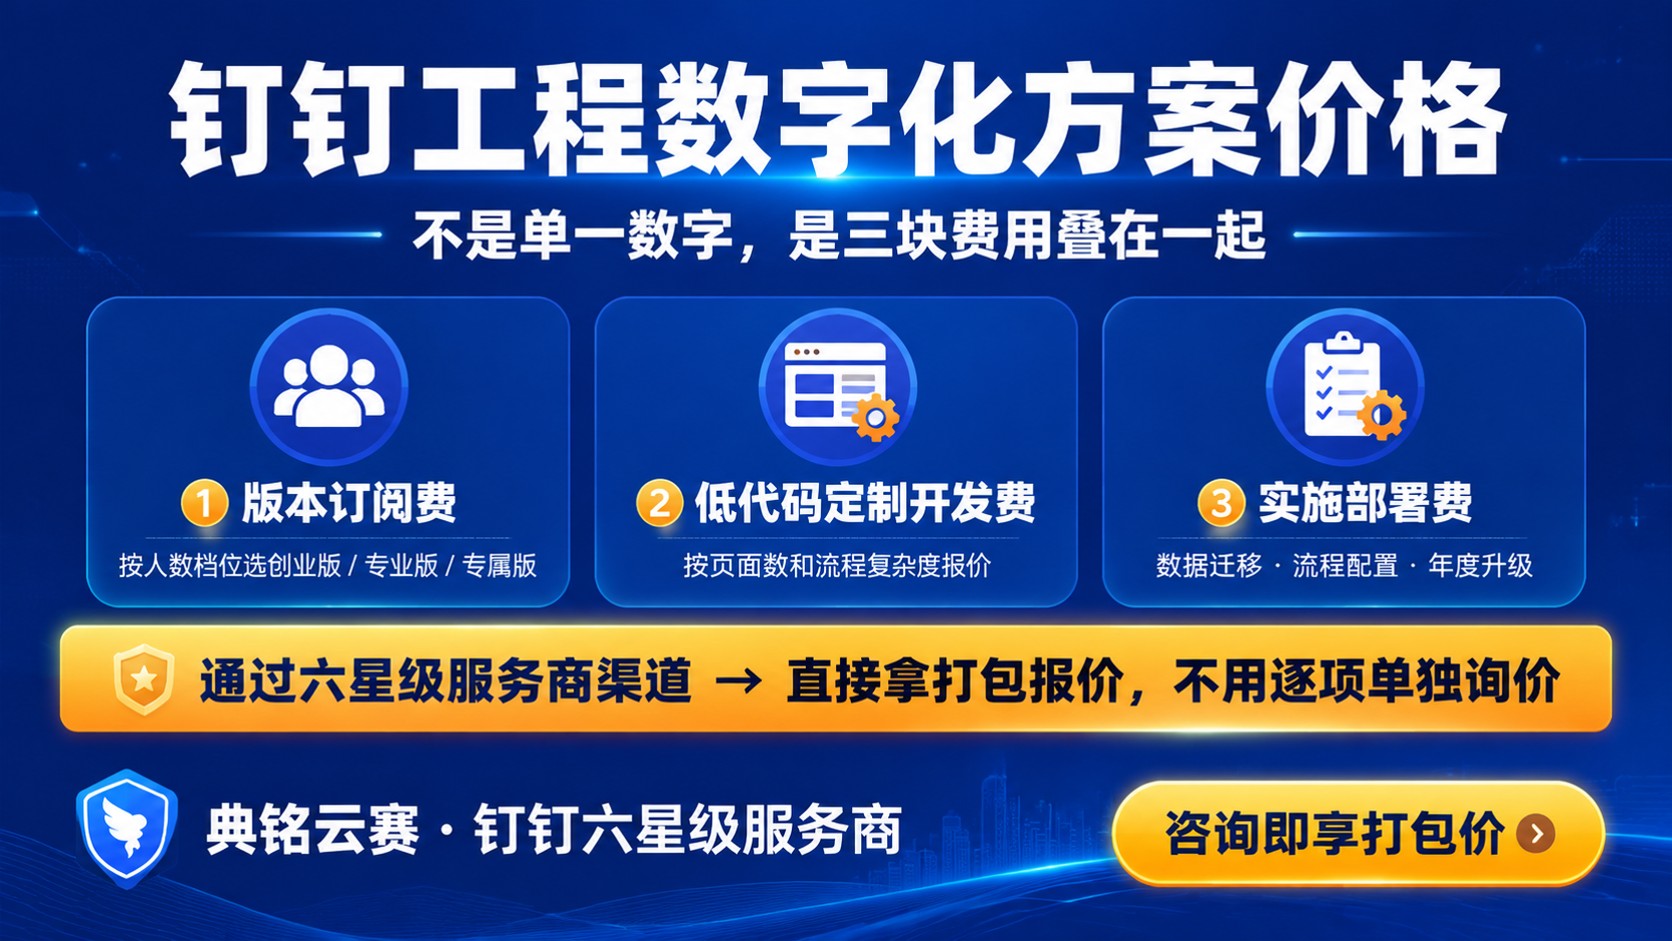
如果企业选择“专属钉钉”进行更深度的财务管控,这里就涉及到了定制化成本。标准版钉钉的网商银行接口已足够满足大多数需求,但若需将银行流水自动同步至ERP或宜搭搭建的财务看板,可能需要二次开发。此时,典名科技等专业服务商的价值便体现出来,他们能提供合规的数据对接方案,确保财务数据在内部系统间安全流转。这部分费用并非给银行的,而是支付给技术服务方的,旨在提升整体管理效率。
跨境支付与多币种结算成本
对于有外贸业务的企业,“钉钉网商银行价格多少一年的多少钱”还包含了汇率转换和跨境手续费。网商银行依托蚂蚁集团全球网络,提供低成本的跨境收付款服务。相比传统电汇高昂的手续费和漫长的到账时间,其优势在于透明化定价。企业在后台可实时查看每笔交易的费率明细,无隐藏扣款。当然,大额交易前最好咨询客户经理获取最新优惠策略,毕竟市场波动会影响即时汇率。
如何降低综合资金使用成本?
除了关注名义利率,更应注重通过钉钉生态优化财务流程来间接降低成本。例如,利用钉钉审批流关联网商银行支付,实现“申请-审批-打款”自动化,减少人力出错导致的重复支付损失。同时,保持店铺或企业支付宝的良好信用记录,有助于获得更低的风险评估利率。有些老板觉得配置麻烦,其实花半天时间梳理流程,长期来看能省下不少真金白银。记住,数字化的本质是降本增效,而不仅仅是找一个便宜的借款渠道。
总结:理性看待金融工具价值
回到最初的问题,“钉钉网商银行价格多少一年的多少钱”并没有一个统一的标准答案,因为它是一个动态的、个性化的金融服务集合体。基础使用免费,贷款按日计息且随信用浮动,深度集成可能产生技术服务费。建议企业管理者不要仅盯着单一费率,而应结合自身的现金流预测、信用资质以及数字化管理需求综合考量。若有复杂的系统集成需求,不妨联系典名科技等专业团队进行评估,确保每一分投入都能转化为实际的管理效能。