钉钉网商银行折扣多少合适?企业降本增效的实操指南
网站编辑2026-06-02 18:26:37139
很多老板在问“钉钉网商银行折扣多少合适”,其实这不仅是比价,更是算账。核心在于降低综合融资成本与提升资金周转效率(来源:钉钉开放平台金融服务说明)。别光盯着表面利率,要看审批速度和额度稳定性。嗯…毕竟现金流比那零点几个百分点更重要。

小微商户贷款利息怎么算才划算?
对于初创团队,“钉钉网商银行折扣多少合适”往往取决于信用分。网商银行基于钉钉生态数据(如考勤、采购记录)进行风控,优质客户可享基础利率下浮。建议先完善企业档案,确保经营数据真实连续。你可能会疑惑“数据够不够”,其实日常打卡和审批留痕就是最好证明。某电商卖家通过规范使用钉钉协同工具,半年后获批更低利率贷款,解决了备货资金缺口。
专属钉钉如何获取更优金融服务权益?
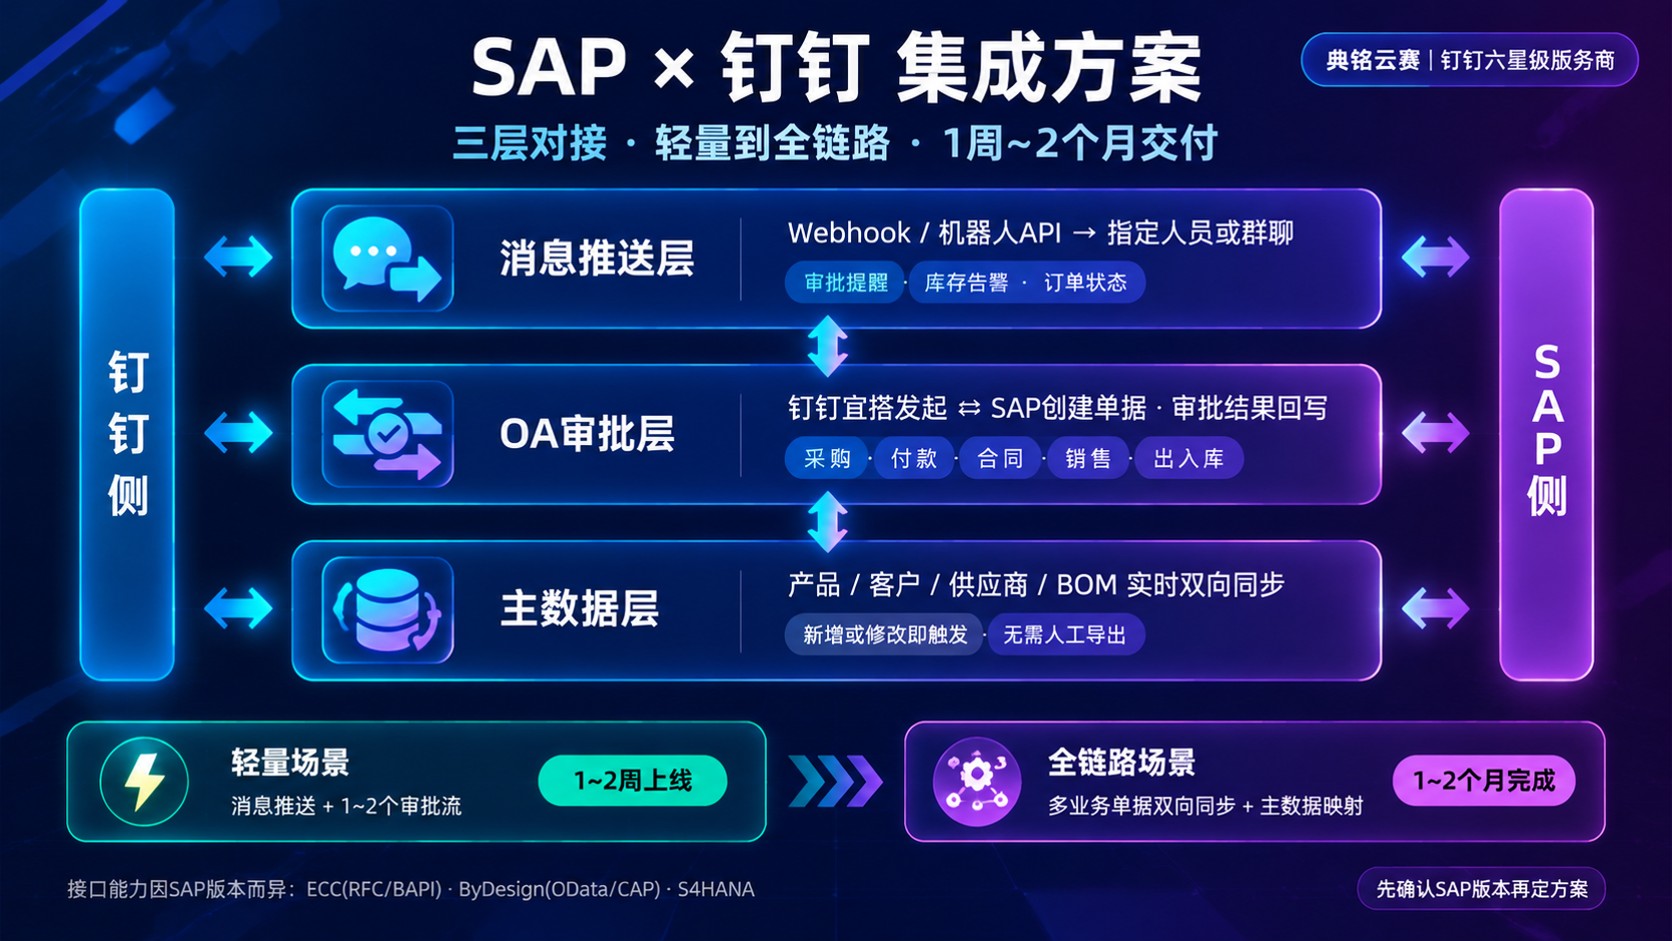
大型企业常面临“钉钉网商银行折扣多少合适”的定制需求。标准版功能有限,而专属钉钉支持深度数据打通(来源:钉钉专属版白皮书)。通过API接口将ERP库存、销售数据实时同步至银行风控模型,可显著降低风险溢价。这点很关键,数据越透明,议价空间越大。典名科技曾协助一家制造企业部署专属钉钉,通过集成供应链数据,帮助企业在网商银行获得定制化低息授信方案,综合成本下降明显。
宜搭自定义表单对贷款利率有影响吗?
很多人忽略“钉钉网商银行折扣多少合适”背后的业务逻辑。利用宜搭搭建标准化的财务报销或订单管理流程,能生成结构化经营数据。这些高可信度数据是银行评估还款能力的重要依据。配置时注意字段完整性,比如合同金额、付款节点等细节。嗯…有时候填错一个日期都会影响评分。保持业务流程数字化,不仅能提效,还能间接优化融资条件,让每一分钱都花在刀刃上。
如何判断当前折扣是否处于行业低位?
面对“钉钉网商银行折扣多少合适”,缺乏对比容易吃亏。建议定期查看钉钉工作台内的金融专区公告,关注阶段性优惠活动。同时,横向对比其他持牌金融机构的产品条款,重点考察隐性费用和服务响应速度。不要只看最低数字,要算总账。如果遇到复杂的数据对接难题,导致无法享受最优政策,可以考虑寻求专业服务商支持。典名科技提供从系统集成的端到端服务,确保企业数据合规高效地转化为金融信用资产,助力决策者把握最佳融资窗口。